半導体構造の複雑化に伴い、高アスペクト比構造や、より三次元化されたデバイスアーキテクチャを処理できる成膜装置への新たな要件が生まれています。例えば、東京エレクトロン(TEL)は成膜を半導体製造における中核プロセスの一つと位置付けており、先端ウェハ製造向けにCVD、ALD、PVDなどの成膜技術を提供しています。
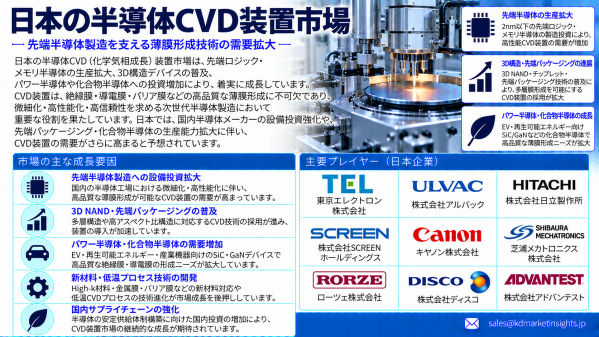
日本の半導体CVD装置市場は、半導体メーカーが次世代チップの製造に向けて先端成膜技術を採用する中、拡大しています。微細化されたプロセスノード、先端材料、高精度なウェハ製造に対する需要の高まりにより、2036年まで大きな市場機会が創出されると予想されています。
無料のサンプルレポートをリクエストする@ https://www.kdmarketinsights.jp/sample-request/927
日本の半導体製造エコシステムも、先端ノード生産への新規投資によって強化されています。Rapidusは2026年2月、2nmロジック半導体プログラムを推進するため、政府および民間部門から2,676億円の資金を確保しました。量産開始は2027年を目標としています。
これらの動向により、日本国内のCVD装置サプライヤー、プロセス材料企業、部品メーカー、半導体ファブに新たなビジネス機会が生まれています。
2nmおよびGAA半導体製造が先端CVD需要を促進
最も重要な成長機会の一つは、先端ロジックアーキテクチャへの移行です。
Rapidusは日本で2nm世代の半導体製造技術を開発しており、300mmウェハ上で2nmゲート・オール・アラウンド(GAA)トランジスタの動作を実証したと発表しています。同社の2026年度プログラムには、フロントエンド製造技術のさらなる開発と、短納期生産に向けた製造装置の導入が含まれています。
GAA構造では、複雑な三次元構造の周囲に極めて均一な薄膜を形成する必要があるため、より高度な成膜要件が求められます。
これにより、以下の技術の重要性が高まっています。
高コンフォーマルCVD
選択成膜
低温成膜
高アスペクト比成膜
高精度な膜厚制御
低欠陥膜形成
先端プロセスモニタリング
マルチウェハおよびシングルウェハ処理
日本の装置サプライヤーにとって、これらの要件は次世代ロジックアーキテクチャ向けに最適化された成膜装置を開発する機会を生み出しています。
AI半導体生産が成膜装置への要求を拡大
AIコンピューティングの急速な拡大は、先端半導体製造装置への需要を間接的に押し上げています。
AIプロセッサには、ますます高度化するロジックデバイス、高帯域幅メモリ(HBM)、先端インターコネクト、複雑なパッケージング構造が求められています。半導体の微細化が進み、アーキテクチャがより三次元化するにつれて、誘電体層、金属層、バリア層の形成において成膜プロセスの重要性が一層高まっています。
東京エレクトロンのEpisodeTM 1シングルウェハ成膜装置は、この動向を示す一例です。同社は、より複雑化する半導体構造向けに同装置を開発し、CVD技術を用いて深く複雑な構造内部に均一な成膜を実現しています。TELによると、このプラットフォームは、先端半導体製造を支援しながら、生産性の向上と装置設置面積の削減を目的として設計されています。
これにより、市場機会は従来型のCVD装置にとどまらず、AIを活用した成膜プロセス制御、装置データ分析、インテリジェント製造へと広がっています。
高アスペクト比構造が新たな技術機会を創出
現代の半導体製造では、深いコンタクト、狭いトレンチ、複雑な三次元形状を持つ構造がますます一般的になっています。
従来の成膜技術では、これらの構造全体にわたって均一な膜厚を維持することが困難な場合があります。先端CVD技術では、前駆体ガスがアクセスの難しい表面まで到達し、化学反応によって必要な膜を形成できるため、より優れたコンフォーマリティを実現できます。
主な技術開発分野には、以下が含まれます。
前駆体供給の改善
プラズマCVD
低圧CVD
金属CVD
誘電体CVD
高コンフォーマル成膜
選択的エリア成膜
インサイチュプロセスモニタリング
チャンバー状態の最適化
TELは、CVDが深く複雑な構造の周囲に均一な膜を成膜できる技術であり、低抵抗膜が必要とされる用途にも対応できると説明しています。
日本国内の半導体投資が装置需要を支援
日本は半導体製造インフラの再構築・拡張を進めており、半導体装置サプライチェーン全体の需要を支えています。
Rapidusプロジェクトはその主要な例の一つであり、同社は日本国内での2nmロジック半導体の量産に向けて取り組んでいます。同社のプログラムには、フロントエンド工程の開発、装置導入、製造システムの開発が含まれています。
同時に、日本の半導体製造装置企業も自社の生産能力を拡大しています。東京エレクトロンは、長期的な半導体市場の成長への対応の一環として、日本国内の製造インフラを追加すると発表しました。宮城県における生産拡張では、約88,600平方メートルの新棟を建設し、2027年夏の完成を予定しています。
これらの投資は、日本国内における半導体製造装置、部品、エンジニアリングサービス、プロセス技術のエコシステムを強化する可能性があります。
CVD装置と先端半導体材料
CVD装置の需要は、半導体材料の進化と密接に関連しています。
先端半導体プロセスでは、以下のような材料を高精度に成膜する必要があります。
シリコン系膜
窒化シリコン
酸化シリコン
チタン
窒化チタン
タングステン
その他の導電材料およびバリア材料
先端誘電体材料
東京エレクトロンの製品ポートフォリオには、Ti/TiN成膜向けの300mmシングルウェハCVDシステムや、その他の先端成膜プラットフォームが含まれています。
その結果、今後の日本のCVD装置市場における競争は、装置性能だけでなく、前駆体との互換性、プロセス統合、チャンバー設計、材料・プロセスの最適化にもますます重点が置かれると考えられます。
シングルウェハCVDの重要性が高まる
半導体構造が複雑化するにつれて、シングルウェハ処理はメーカーにより高度なプロセス制御と柔軟性を提供します。
東京エレクトロンのEpisodeTMプラットフォームは、複数のプロセスモジュールと連続処理機能を備えています。またTELは、新世代の成膜装置において、生産性、設置面積の削減、装置データ収集の拡充を重要な特徴として挙げています。
これは、以下の方向性への重要な市場シフトを示しています。
CVD装置+プロセス自動化+データ分析+予測型製造
これらの機能を生産プラットフォームに統合できる装置サプライヤーは、歩留まり向上、ダウンタイム削減、より厳格なプロセス制御を求める半導体メーカーの要件に対応できます。
AIとデータ分析がCVD装置を変革
次世代の半導体製造装置は、ますます接続性が高く、データ駆動型になっています。
CVDシステムでは、以下に関する大量の情報が生成されます。
チャンバー圧力
温度
ガス流量
プラズマ状態
膜厚
装置稼働率
エネルギー消費量
プロセス安定性
メンテナンス要件
先端分析技術では、これらのデータストリームを利用してプロセスの異常を特定し、予知保全を支援できます。
東京エレクトロンは、装置開発において開発、製造、運用の各段階におけるデータ連携を強化しており、AIベースの分析および制御モデルを活用して装置の自動化と保守を高度化していると説明しています。
日本のCVD装置市場では、これにより従来型の成膜装置からインテリジェント成膜プラットフォームへの移行が進む可能性があります。
リサーチレポートはこちら@ https://www.kdmarketinsights.jp/report-analysis/japan-semiconductor-cvd-equipment-market/927
サステナビリティとエネルギー効率
半導体ファブにおけるエネルギー消費は、ますます重要な検討事項となっています。
CVD装置では、ウェハ処理、チャンバー加熱、真空システム、ガス管理インフラなどに多くのエネルギーを必要とする場合があります。そのため、半導体メーカーは成膜性能を維持しながらエネルギー消費を削減できる装置を求めています。
主な開発分野には、以下が含まれます。
低温成膜
プロセス時間の短縮
チャンバー利用率の向上
ガス消費量の削減
省エネルギー型加熱
設置面積の削減
ウェハスループットの向上
メンテナンス間隔の延長
東京エレクトロンも宮城県での生産拡張において、Net ZEBや省エネルギー設備など、エネルギー効率と環境面への配慮を重視しています。
主な用途
日本の半導体CVD装置市場は、幅広い半導体製造用途に対応すると予想されています。
ロジック半導体
特に日本が2nmおよびGAA技術を開発する中で、先端ロジック製造は重要な用途となっています。
メモリ
メモリ製造では、多層構造と精密な膜制御が必要とされる多数の成膜工程でCVD装置が使用されています。
パワー半導体
SiCなどのパワー半導体技術への需要拡大により、特殊な成膜および熱処理装置に新たな機会が生まれています。
先端パッケージング
先端パッケージングでは、インターコネクト、誘電体層、その他の構造形成に追加の成膜要件が生じています。
3D半導体アーキテクチャ
垂直集積化の進展により、複雑な三次元構造内部に高度に均一な膜を成膜できる装置への需要が高まっています。
主なビジネス機会
日本市場では、半導体装置エコシステム全体にわたってビジネス機会が存在します。
先端CVDプラットフォーム: 2nm、GAAおよび将来のロジックアーキテクチャ向け装置の開発。
高アスペクト比成膜: 深いコンタクトや複雑な三次元構造に最適化された装置。
金属CVD: 高品質な導電層およびバリア層への需要。
AI対応装置: 機械学習、プロセス分析、予知保全の統合。
先端材料: 次世代半導体材料に対応した成膜プロセスの開発。
装置の国内調達・国産化: チャンバー、真空部品、ガスシステム、センサー、精密部品を供給する日本企業への機会。
プロセス統合: エッチング、洗浄、計測、その他の半導体製造プロセスと緊密に統合できるCVDシステムへの需要拡大。
競争環境
日本には特に強力な半導体製造装置エコシステムが存在しており、東京エレクトロンは国内を代表する世界的な装置メーカーの一つです。
TELは、成膜、リソグラフィ関連のコータ/デベロッパ、エッチング、洗浄、プロービング、先端パッケージングなどを網羅する幅広い製品ポートフォリオを展開しています。2026年度について、同社は半導体製造装置の売上高として2兆4,435億円を報告し、成膜を主要技術分野の一つとして挙げています。
したがって、CVD分野における競争は、単独の装置仕様だけに限定されません。サプライヤーは以下の要素をめぐって競争を強めています。
プロセス性能
歩留まり向上
生産性
装置設置面積
信頼性
エネルギー効率
自動化
データ統合
顧客サポート
プロセス開発パートナーシップ
TELの2026年研究協業プログラムには、成膜装置、プロセス技術、材料、計測、シミュレーション、AIアプリケーションも明示的に含まれており、半導体装置イノベーションがますます学際的になっていることを示しています。
日本の半導体CVD装置市場の展望
日本の半導体CVD装置市場の見通しは、日本国内の半導体製造拡大と先端ノード生産における技術要件と密接に関連しています。
2nmロジック開発、GAAトランジスタアーキテクチャ、AI半導体需要、先端メモリ、パワー半導体、先端パッケージングの組み合わせにより、より高度な成膜要件が生まれています。
日本で進行する半導体プロジェクトは、迅速なプロセス認定、高歩留まり生産、国内での技術サービスを支援できる装置サプライヤーにも機会をもたらす可能性があります。
長期的には、市場は従来型の成膜装置から、ますます複雑化する半導体構造を支援できる高度に自動化されたデータ駆動型・用途特化型CVDプラットフォームへと進化すると予想されています。
日本の半導体CVD装置市場:レポートの対象範囲
市場: 日本の半導体CVD装置市場
地域: 日本
技術: CVD、PECVD、LPCVD、金属CVDおよび先端成膜技術
用途: ロジック、メモリ、パワー半導体、先端パッケージング、その他の半導体デバイス
主要分析領域: 市場動向、技術開発、用途、競争環境、サプライチェーン、投資活動、成長機会
予測重点分野: 先端ノード半導体製造、2nm/GAA、AI半導体、高アスペクト比構造、インテリジェント製造
主なポイント
日本の半導体CVD装置産業は、技術集約度がますます高まる段階に入っています。2nm GAAロジック、AIプロセッサ、先端メモリ、三次元半導体構造の開発により、成膜の均一性、コンフォーマリティ、プロセス制御、装置インテリジェンスに対する要求が高まっています。同時に、国内の半導体投資は、日本の半導体エコシステム全体における装置メーカーや技術サプライヤーに新たな機会を生み出しています。